




稳市场,是近期A股市场关注的焦点;稳市机制建设,则是本轮政策发力的重点。11月6日召开的国务院常务会议指出,完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展。
伴随着市场调整,政策工具进入密集落地期,稳定资本市场的信号极其明确。就稳市机制建设来说,专业人士认为,当前我国资本市场已初步形成“央行提供流动性—汇金逆周期调节—上市公司自主护盘”的三层稳市架构,一套完整的规则闭环正持续完善。
加速稳市
政策组合拳密集落地
昨天,A股超2200只个股飘红,主要指数涨跌互现,沪指收涨0.32%,深指收跌0.27%,创业板指跌0.27%,科创综指收涨0.44%——告别此前多日的大起大落,A股渐入多空均势状态,整体企稳可期。
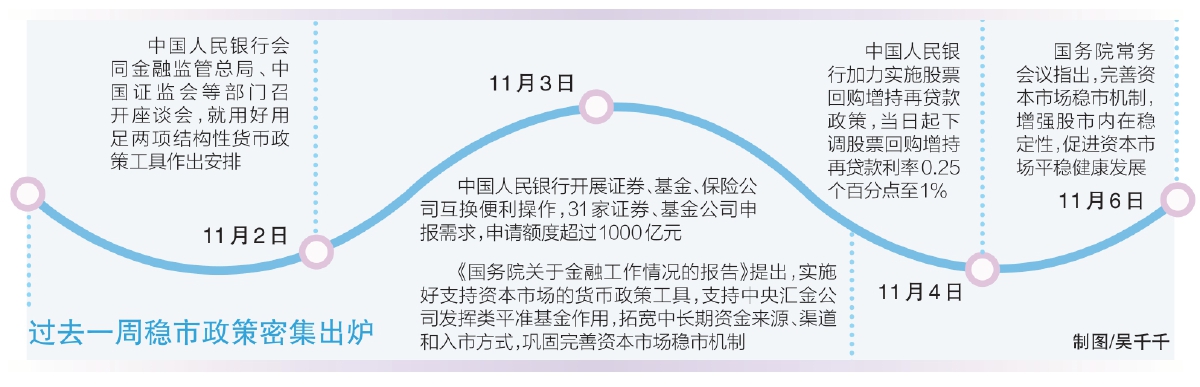
与此同时,进入11月,新一轮稳市政策工具密集落地。11月2日,中国人民银行会同金融监管总局、中国证监会等部门召开座谈会,就用好用足两项结构性货币政策工具作出安排。同日,证监会有关部门负责人答记者问时表示,拟调整优化护盘式回购规则、引导首批18只主动ETF加快建仓、发挥融资融券业务的逆周期调节功能等多项举措。
11月3日,规模千亿元的第三次“证券、基金、保险公司互换便利”操作启动。11月6日,包括中金公司、中信证券、银河证券等头部券商在内的机构,就已率先出手,使用互换便利获得的资金启动买入操作。
另一政策工具也在落地。包括凯莱英、强一股份、高测股份、金发科技等在内的多家上市公司公告称,已取得金融机构股票回购专项贷款承诺函,用于股票回购。
面对今年以来资本市场多次大幅调整,央企“国家队”中国诚通通过及时大额增持央国企股票资产,并持续使用股票回购增持再贷款资金开展增持。昨天,北京日报记者从中国诚通获悉,截至目前,该公司已使用股票回购增持再贷款累计投资超400亿元。中国诚通党委副书记郭祥玉表示,在资本市场出现剧烈波动时,中国诚通将果断出手、及时发声,积极发挥“稳定器”作用。
银河证券最新发布的研报称,金融市场有别于商品市场,在金融资产价格暴涨或者暴跌的情况下,市场“看不见的手”难以实现自我修正,有必要通过稳市机制进行逆周期调节,防范外部情绪扰动引发脱离基本面的市场波动。
工具备齐
三层稳市架构已初步成型
不仅仅是“工具箱”越来越丰富,稳市从“应急式干预”升级为“制度化安排”,正是这一轮政策的最大看点。
11月3日,中国证监会副主席李超在2026年国际金融领袖投资峰会上表示,今年以来,中国证监会密切加强监测监控和稳市机制建设。而近日公布的《国务院关于金融工作情况的报告》也明确提出,实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制。
稳市机制为何会被频频提及?在中央财经大学数字经济融合创新发展中心主任陈端看来,这是因为稳市机制并不是简单增加一批救市工具,而是构建一套“何时启动、谁来执行、用什么工具、何时有序退出”的完整制度闭环,破解过去“工具多、规则弱”的现实矛盾。她认为,过往讨论稳市,更多聚焦政策力度够不够。此次国务院常务会议提出完善稳市机制,标志着稳市建设进入新阶段:从侧重短期应急托底,转向制度规则、资产质量、资金结构等协同发力。
“目前,我国稳市工具体系已较为丰富,形成直接资金支持与内在制度建设相结合的框架。”中信建投证券首席政策分析师胡玉玮表示,比如支持中央汇金公司发挥类平准基金作用,强调的是在市场出现非理性波动时,由具备资金实力和长期投资属性的主体发挥稳定预期、改善供求的功能,并与互换便利、回购增持再贷款等工具共同构成稳市政策组合。
稳市机制建设重点何在?南开大学金融学教授田利辉认为,核心是构建跨部门、跨工具的协同体系,形成可预期、可持续的政策闭环。在他看来,“央行提供流动性—汇金逆周期调节—上市公司自主护盘”的三层稳市架构已初步成型。
稳市机制的上半场是备齐工具,下半场是筑牢规则与预期韧性。陈端表示,目前稳市机制的工具载体已经成型,但完整的规则闭环尚在持续完善,处于从“工具创设”迈向“制度定型”的过渡阶段。
三端发力
提升内在稳定性
增强股市内在稳定性,是另一重要话题。“所谓内在稳定性,就是相对外部托举力量而言,外部托底可以对冲短期极端冲击,但不能替代市场自身的自我修复能力。”陈端表示,真正的资本市场内在稳定,不等于指数只涨不跌,而是做到“跌得起、修得回来”。
就当下的A股而言,如何增强内在稳定性?业内有着一致的判断:关键就在于资产端、资金端、制度端三端协同发力。“资产端提供可投性,资金端提供压舱石,制度端提供可预期规则,三者缺一不可。”田利辉表示。
市场长期定价的根基始终是上市公司质量。陈端认为,资产端是根本“底座”,核心是提升上市公司可投性,夯实价值锚。这对不同的上市公司有不同的要求——比如,对成熟企业,其重在提升盈利质量、分红回购的稳定性、公司治理水平,健全常态化退市机制,实现优胜劣汰;而对科创企业,则要建立从技术原型、试点验证到商业化落地的连续证据链,把远期技术愿景和已验证商业成果做出清晰区分。
资金端则重在优化期限结构,推动中长期资金真正实现长钱长投,扩大中长期资金入市,不能只解决“进得来”的入口,更要打通“留得住、投得长”的出口。制度端重在规则的可预期性。陈端认为,市场参与者最怕的往往不是波动,而是规则尺度的不可预期。稳市各类工具要明确边界,守住不干预具体价格点位、不追求舆论观点完全趋同的底线。
“增强内在稳定性,不在于下跌时有多少资金进场托底。”在陈端看来,关键在于市场能不能具备独立的定价能力,即便是遭遇冲击,也可以依靠自身制度与事实“底座”回归理性,而不是每一次波动都等待外部力量出手。(北京日报社原创新闻作品)
来源:北京日报
如遇作品内容、版权等问题,请在相关文章刊发之日起30日内与本网联系。版权侵权联系电话:010-85202353

分享到





全部评论
0条